
Die girocard bleibt an deutschen Ladenkassen das wichtigste bargeldlose Zahlungsmittel. Im ersten Halbjahr 2026 wurde sie rund 4,21 Milliarden Mal genutzt. Das ist ein neuer Höchstwert und liegt vier Prozent über dem bisherigen Rekord aus dem Vorjahreszeitraum. Zum Vergleich: Im Gesamtjahr 2025 wurden 8,3 Milliarden Transaktionen mit der girocard gezählt. Die Entwicklung zeigt, wie stark sich Kartenzahlung im Alltag etabliert hat.
Kontaktloses Bezahlen dominiert
Besonders deutlich wächst das kontaktlose Bezahlen. Im Juni wurden 92 Prozent aller girocard-Zahlungen kontaktlos abgewickelt. Viele zahlen inzwischen nicht mehr mit der Plastikkarte selbst. Die girocard steckt bei ihnen im Smartphone oder auf der Smartwatch und wird an der Kasse genauso kurz ans Terminal gehalten. Für kleine Beträge reicht das oft ohne PIN. Genau das macht den Unterschied im Alltag: Der Griff nach Karte, Handy oder Uhr ist schneller als das Suchen nach Kleingeld. Gerade dadurch hat sich die girocard stärker in Alltagssituationen durchgesetzt, in denen früher eher Bargeld verwendet wurde.
Auch kleine Beträge werden häufiger mit Karte bezahlt
Die girocard kommt inzwischen auch bei kleineren Einkäufen häufiger zum Einsatz. Bäckerei, Kiosk, Automat oder schneller Einkauf im Einzelhandel: Was früher oft bar bezahlt wurde, läuft heute zunehmend über Karte oder Smartphone. Das zeigt sich auch am durchschnittlichen Zahlbetrag. Dieser sinkt seit Jahren und lag im ersten Halbjahr 2026 bei 36,12 Euro. Gleichzeitig steigt die Infrastruktur weiter. In Deutschland gibt es inzwischen fast 1,4 Millionen Bezahlterminals im Einzelhandel. Damit wird Kartenzahlung auch dort normaler, wo sie früher nicht selbstverständlich war.
Umsatz steigt auf 151,9 Milliarden Euro
Trotz sinkendem Durchschnittsbetrag steigt das Gesamtvolumen. In den ersten sechs Monaten 2026 wurden mit der girocard Umsätze von 151,9 Milliarden Euro abgewickelt. Im Vorjahreszeitraum waren es 150,7 Milliarden Euro.
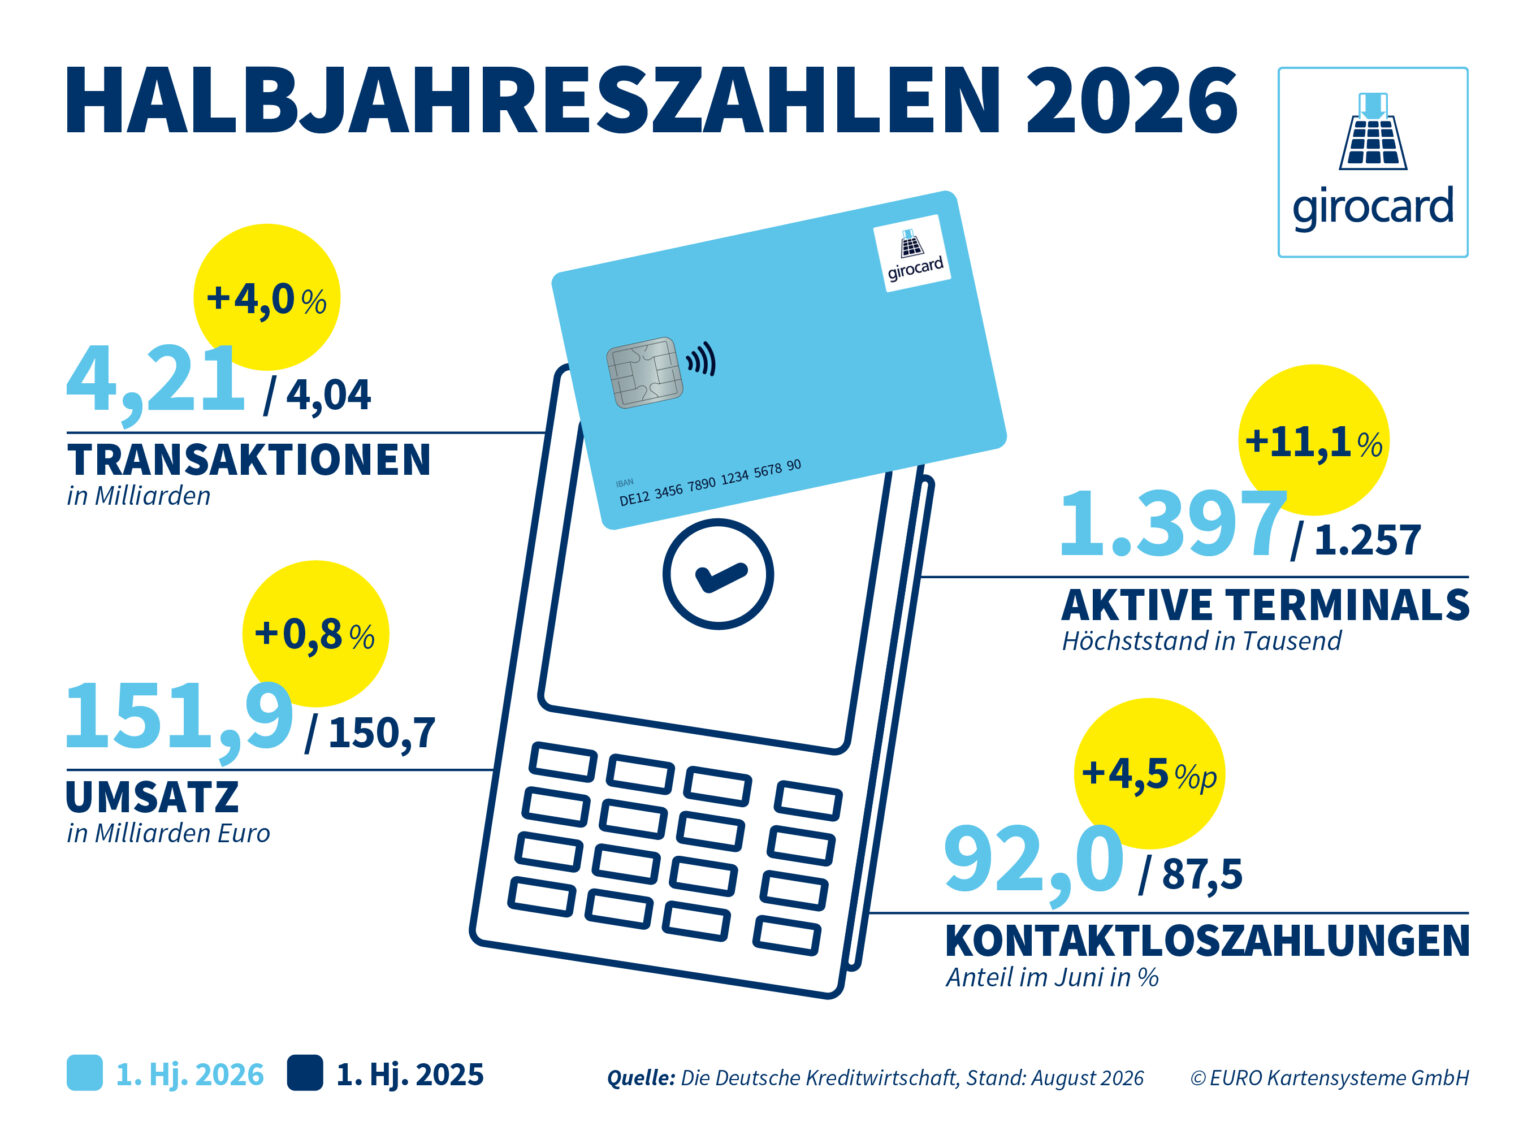
Das Wachstum fällt beim Umsatz damit deutlich geringer aus als bei der Zahl der Transaktionen. Der Grund liegt nahe: Die girocard wird häufiger genutzt, aber eben auch für kleinere Beträge.
girocard soll mehr können
Euro Kartensysteme arbeitet außerdem an neuen Einsatzmöglichkeiten. Ab Frühjahr 2027 sollen In-App-Zahlungen mit der girocard möglich werden. Damit könnten Kunden direkt in Händler-Apps mit der girocard bezahlen. Außerdem ist geplant, die girocard für Anwendungsfälle nutzbar zu machen, bei denen bislang oft eine Kreditkarte benötigt wird. Dazu gehören etwa Mietwagenbuchungen oder Hotelreservierungen. Damit würde die girocard funktional näher an Kreditkarten und internationale Debitkarten heranrücken. Gerade für Nutzer, die im Alltag hauptsächlich ihre Bankkarte verwenden, wäre das ein relevanter Ausbau.
Bargeld verliert weiter an Dominanz
Die neuen Zahlen zeigen nicht, dass Bargeld verschwindet. Sie zeigen aber, dass seine Rolle im Alltag weiter kleiner wird. Die girocard profitiert dabei von mehreren Faktoren: hoher Verbreitung, einfacher Nutzung, kontaktloser Zahlung und Integration in digitale Wallets. In Deutschland sind rund 100 Millionen girocards im Umlauf. Viele Menschen besitzen sie ohnehin über ihr Girokonto. Genau das macht die Karte im stationären Handel so stark. Mit neuen Funktionen wie In-App-Zahlungen und Reservierungen könnte die girocard künftig auch Bereiche abdecken, in denen sie bisher weniger präsent war.
Ich zahle zwar auch gern mit Karte aber ich habe immer genug Bargeld bei falls mal wieder keine Karten Zahlungen funktionieren
gepostet mit der Deskmodder.de-App für iOS
Ich gehe seit Jahren nicht mehr mit Bargeld raus, wenn ein geschäft/Laden keine Karte annimmt, gehe ich woanders hin (kommt aber sehr selten vor)
ich meinte damit, falls wieder mal durch irgendwelche Störungen die Verdammten EC Terminals nicht funktionieren
gepostet mit der Deskmodder.de-App für iOS
Meist hat ein Laden nicht nur ein Gerät auf Lager Supermärkte haben die an jeder Kasse und beim Bäcker sind es mindestens 2 . Anders kann es in der Kneipe aussehen denn hier sträuben sich manche Inhaber Karten oder das Smartphone zu akzeptieren oder haben nur ein Gerät, welches dann ausgerechnet defekt ist. Aber sollte das der Fall sein und man hat da bereits einen Deckel wird kein Ladeninhaber nein sagen, wenn man sagt, man muss dann zu einem Automaten gehen und Bargeld ziehen. Dazu lässt man in der Regel etwas als Pfand im Laden und versucht die Schuld innerhalb der nächsten Stunde auszugleichen. Wer aber bei Kneipen oder auf dem Land sicher gehen will, sollte immer mindestens 50 Euro in kleinen Scheinen mitführen um im Notfall ausweichen zu können, denn wenn man ein Pfand gibt, wollen die schon etwas haben, was denjenigen auch dazu bewegt wieder zu kommen um zu bezahlen . So habe ich auch schon mal im Club so lange mein Smartphone hinterlegt und es bereits nach ner Stunde wieder ausgelöst.
Im ehemaligem Muster- und Vorreiterland Schweden gibt es inzwischen ein Gesetz, welches die Bezahlmöglichkeit mit Bargeld u.a. in Supermärkten und Apotheken verbindlich vorschreibt. Dort hat man aus IT- und E-Energie-Ausfällen inzwischen etwas dazu gelernt. Hier in meiner Großstadt gibt es noch immer u.a. Filialen privater Bäcker, wo keine Kartenzahlung möglich ist. Auch bei der Masse meiner Lieblingsmuseumsbahnen auf dem Gebiet der ganzen BRD ist bisher leider keine Kartenzahlung möglich, obwohl die dort explodierten Fahrpreise diese Zahlungsart längst sinnvoll machen.
Naja nette Zahlenspielereien… wieso stellt man die nicht direkt den Bargeldzahlungen gegenüber? Tja weils dann keine so gute News mehr wäre ;-P
Wenn du dir da sicher bist, lass uns doch an deinen Erkenntnissen teilhaben. So machst du genau das, was du Björn vorwirfst.
Leider ist Europa immer noch so unterentwickelt, dass es Bezahldienste auf Amazon-Servern hostet, wie wero. Unabhängigkeit von den USA sieht anders aus.
Und wie Brasilien es mit Pix gemacht hat, klappt in DE und EU nicht, weil die Banken ein eigenes Süppchen versalzen wollen.
Bei gestörter Infrastruktur oder böswilligen US-Tech Blockaden von Bezahlkarten oder oder ein randalierender POTUS oder Hacks der Borschtsch-Fraktion wird es dann erhebliche ein Probleme gegeben.
Resilienz der Bezahldienste == Null.
Manche crazy people glauben an Zahlung mit kleinsten Goldbarren, da ja sowieso alles zusammen bricht. Nicht Aluhüte sondern Gold-Seller-Fraktion.
Europa hat andere Sorgen und Probleme, als sich mit solchen Lappalien zu beschäftigen. Sehen wir doch täglich in den Nachrichten.
Ich zahle größtenteils mit Bargeld und möchte es auch weiterhin tun.
gepostet mit der Deskmodder.de-App für Android
Die Akzeptanz von Bargeld sollte in der gesamten EU verpflichtend sein.
Traurig in dem Zusammenhang ist allerdings – wenn man Bargeld braucht – dass immer mehr Banken Filialen
( inclusiver Geldautomaten ) einfach dicht machen und man gezwungen wird über 2 Kilkometer bis zur Hauptstelle laufen muss. In meinem Ort waren in meiner direkten Nähe 2 Filialen / Servicestellen mit Automaten, beide zum 01.07.26 geschlossen.
An ältere / gebrechliche Menschen wird bei so „Aktionnen“ mal wieder gar nicht gedacht
Ist bei uns leider auch so, wenn man Bargeld haben möchte.
Viele Banken bieten die Möglichkeit an bei Penny, Netto, Rewe oder EDEKA Bargeld zu bekommen. Deshalb braucht man eigentlich kaum noch Automaten. Und ich mit meinen 73 bezahle inzwischen sogar die eine Kugel Eis für 2,20 Euro mit Karte. Mehr als 30 Euro habe ich nur noch im Urlaub in der Geldbörse, wenn wir abends essen gehen.
Das ist halt, zumindest bei meiner Bank, mal wieder nix halbes und nix ganzes.
Entweder läuft das über eine App. Ich habe (a) aber keine Lust, noch eine blöde App auf meinem Handy zu haben, und (b) habe ich das Handy beim Einkaufen ohnehin nicht dabei.
Oder ich muss für mindestens 20 Euro einkaufen und den Einkauf mit Karte bezahlen, um gerade einmal 200 Euro bar beziehen zu können. Aber (a) will ich ja gerade deswegen mit Bargeld bezahlen, damit der Händler nicht weiß, was ich einkaufe, und (b) fallen Einkaufsbedarf und Bargeldbedarf in der Regel bei mir nicht zusammen.
In der Praxis für mich unbrauchbar.
Warum kann ich nicht einfach an der Kasse ohne Einkauf mit der Karte 500 Euro abheben? Der Laden sollte doch auch ein Interesse daran haben, auf diese Weise seine Bargeldbestände zu reduzieren.
Aha, du glaubst also allen Ernstes, dass der Händler bei Barzahlung nicht weiß, was du kaufst? Aaaalter…
Wie sagte schon Albert Einstein sinngemäß:
Zwei Dinge sind unendlich: Das All und die menschliche Dummheit… 🤣
Natürlich weiß der Händler, was ich kaufe. Aber er weiß nicht, wer ich bin. Zumindest nicht, wenn er sich an die derzeit geltenden Gesetze hält.
Jein. Deine Aussage wäre korrekt, wenn du geschrieben hättest:
Der Händler erhält bei vielen Karten-Zahlungen meine Identitätsdaten, darf sie aber gesetzlich nicht auswerten, es sei denn, ich gebe sie durch Kundenkarten freiwillig preis.
Dann gehe ich mal davon aus, du bist so konsequent und nutzt auf all deinen Endgeräten einen systemweiten Tracking- und Werbeblocker bzw alternative DNS Anbieter?
Ansonsten würde dein Barzahlen keinen Sinn machen… 😉
>> Dann gehe ich mal davon aus…
Selbstverständlich, beides. Wobei mir jetzt nicht klar ist, was das mit dem Bezahlen in bar oder per Karte zu tun hat. Bitte gerne erläutern.
>> darf sie aber gesetzlich nicht auswerten
Ich bin kein Jurist; ich weiß nicht, ob die Händler das dürfen oder nicht. Ich weiß aber, dass Banken sehr wohl detailliert auswerten, wo ich wann für welchen Betrag einkaufe.
Im einen wie im anderen Fall gilt: Wo es gar nicht erst Daten gibt, kann auch nichts ausgewertet werden.
Respekt für den Blocker und alternativen DNS, das ist eine konsequente Kombination.
Der Zusammenhang zum Bezahlen ist schlicht Datensparsamkeit: Beides verfolgt das Ziel, dass gar nicht erst Spuren über dich entstehen.
Der Unterschied liegt am Ende in der Datenmenge und dem, was man damit anfangen kann:
Der Händler kennt zwar deinen genauen Warenkorb, weiß bei Barzahlung aber absolut nicht, wer vor ihm steht.
Bei Kartenzahlung kommt die Bank ins Spiel: Sie sieht genau Datum, Uhrzeit, Ort und Betrag, weiß aber nicht, was du gekauft hast. Bei der Bank entsteht also „nur“ ein finanzielles Bewegungsmuster.
Ein Web-Tracker dagegen zeichnet permanent dein Verhalten, deine Klicks und deine Interessen auf, um ein tiefes Verhaltensprofil zu bauen. Das ist eine GANZ andere Hausnummer.
Richtigerweise meinst du ja:
Wo gar nicht erst Daten anfallen, kann auch nichts zusammengeführt oder ausgewertet werden. Das Bargeld entkoppelt deine Person vom Einkauf an der Kasse, genau wie der Blocker deine Person vom Surfverhalten im Netz entkoppelt.
Ich zahle seit nunmehr mindestens 25 Jahren großteils mit Karte. Inzwischen fast ausschließlich mit Apple Pay oder auch Lidl Pay. Ok, auch denen bin ich auf den Leim gegangen. Da ich mir aber ein E-KFZ bestellt habe und bei Lidl laden will, benötige ich das in absehbarer Zeit sowieso. Inzwischen habe ich das Smartphone immer dabei. Das war früher anders. Bei einem Unfall vor fast einem Jahr war ich dankbar, dass ich gleich Bilder von der Unfallstelle machen konnte, da mir jemand reingefahren war und die Polizei nicht vorbeikommen wollte.
Beim Einkauf lasse ich mir immer mal wieder 50 Euro auszahlen, da man in seltenen Fällen doch mal Bargeld braucht. Die Auszahlung geht, zumindest bei meiner Bank bei DM auch ohne weiteren Einkauf, habe ich jedenfalls gelesen. Ich selbst bin noch nicht in die Situation gekommen, da ich mir Geld beim Einkaufen auszahlen lasse. Nur bei Aldi-Süd hat es mal nicht funktioniert. Da hat mich die Kassiererin angeflaumt, sie hätte nicht so viel Bargeld und überhaupt würde ich vor 10 Uhr morgens sowieso nirgendwo Geld ausgezahlt bekommen. Sie hatte wohl einen schlechten Tag erwischt, die Aussage stimmt so mit Sicherheit nicht. Die Supermärkte und Discounter haben allerdings nur ein mäßiges Interesse, Geld auszuzahlen. Zum Einen fördert es natürlich die Kundenbindung, zum Anderen stehen dem aber auch nicht unbedingt geringe Auswände und Kosten gegenüber. Leider weiß ich nicht mehr, wo ich das gelesen habe, sonst würde ich einen Link einfügen.
>> Die Supermärkte und Discounter haben allerdings nur ein mäßiges Interesse, Geld auszuzahlen.
Ich kenne zugegeben die finanziellen Details der Transaktionen nicht. Ich bin intuitiv davon ausgegangen, dass „Geld zählen, bündeln und bei der Bank einzahlen“ einen Händler +/- genauso viel kostet wie „Geld an einen Kunden auszahlen“.
Die Annahme kann falsch sein; dann hätte der Händler aber schlecht verhandelt. Denn Banken haben sicher ein weit größeres Interesse daran, Gelddautomaten (mit jährlichen Betriebskosten im fünfstelligen Bereich) loszuwerden, als Händler, Bargeld auszuzahlen…
Habe doch etwas zu dem Thema gefunden: https://www.tagesschau.de/wirtschaft/verbraucher/geldabheben-supermarkt-hde-100.html
Ist aber aus 2024.
Zahlungsverkehr
Bundesbank wirbt mit neuen Aufklebern für Bargeld
Bargeld verschwindet langsam aus dem Alltag, hat aber auch Vorteile. Die Bundesbank startet eine Werbekampagne für das Bargeld, an der auch Privatleute teilnehmen können.
13.11.2025 – 12:13 Uhr
https://www.handelsblatt.com/finanzen/geldpolitik/zahlungsverkehr-bundesbank-wirbt-mit-neuen-aufklebern-fuer-bargeld/100174264.html
Der verlinkte Handelsblatt-Artikel widerspricht dem Beitrag hier übrigens nicht – eher im Gegenteil. Dort steht selbst, dass Bargeld langsam aus dem Alltag verschwindet. Gleichzeitig betont die Bundesbank, dass Bargeld aus Gründen der Resilienz als zusätzliche Zahlungsoption erhalten bleiben sollte.
Beides kann gleichzeitig richtig sein: Bargeld verliert im täglichen Zahlungsverkehr an Bedeutung, bleibt aber insbesondere bei technischen Störungen eine Alternative.
Interessant ist außerdem, dass die Bundesbank in dem Artikel ausdrücklich auch europäische digitale Zahlungsmittel wie Wero und künftig den digitalen Euro als wichtig für die Resilienz nennt. Als Gegenargument gegen den Trend zum digitalen Bezahlen taugt der verlinkte Artikel daher eher weniger.
WERO ist derzeit leider (noch) so eine Sache. An sich finde ich es sehr gut, dass es eine weitere europäische Zahlungsmethode gibt. Diese würde ich auch gerne nutzen. Nur leider funktioniert es derzeit nicht. Bei Amazon wollte ich mit WERO bezahlen. Nach Scannen des QR-Codes wurde ich auf eine Seite geleitet mit – soweit ich das beurteilen kann – niederländischer Sprache. Sodann sollte ich die App in gleicher Sprache herunterladen. Habe ich natürlich nicht gemacht, da meine Bank selbstverständlich seit Langem eine deutschsprachige App, mit WERO-Unterstützung, anbietet. Ähnliche Erfahrung die Tage mit der DM-App. Die Weiterleitung zur App meiner Bank hat sogar funktioniert. Ich habe es zwei Mal versucht, jedes Mal Fehlermeldung. Beim zweiten Versuch war ich nur noch einen Klick vom Bezahlen entfernt. Leider hat WERO bei meinen beiden Versuchen jedes Mal nicht funktioniert. Ich hoffe, dass man die Kinderkrankheiten zugig in den Griff bekommt. Man kennt das ja: Ist der Ruf erst ruiniert, …
Am sinnvollsten erscheint mir, zur Sicherheit bei Ausfällen etwas Bargeld dabei zu haben, aber nicht unbedingt.
Bargeld ist so oder so ein staatlich garantiertes Zahlungsmittel (über die Zentralbank), je nach Rechtslage kann es verschiedene Probleme geben, sollte jemand versuchen, es abzulehnen. Als Zahlungsmittel in letzter Instanz ist und bleibt es bewährt, aber ich sehe weder Grund für starke Ablehnung noch für überhöhten Lobpreis beim Bargeld. Man sollte dabei aber beachten, dass jeder mit Bargeld prinzipiell immer bezahlen kann, auch ohne IT. Das gilt, auch wenn digitale Zentralbankwährungen kommen sollten, und es bringt mehr Entscheidungsfreiheit beim Datenschutz. In einem bestimmten Umfang also die gesetzliche Annahmepflicht verbindlicher zu gestalten, halte ich für sinnvoll.
Garantiert ist in dieser EU nichts. Zuerst heist es, der digtale Euro wird neben den Bargeld bestehen. Das Bargeld kommt nicht weg. Wenig später wirds heisen, das Bargeld kommt weg. 🙄🙄
Dein „Garantiert ist nichts“ ist die absolute intellektuelle Bankrotterklärung. Bargeld ist in Artikel 128 des EU-Vertrags rechtlich zementiert. Aber plumpe Stammtisch-Panik zu schieben ist für dich offensichtlich leichter, als auch nur fünf Minuten echte Fakten zu lesen.
es ist eher eine „intellektuelle“ Bankrotterklärung wenn man daran glaubt, dass es nicht so kommt. Nennt man betreutes Denken. 😉
Aus Erfahrung der letzten Jahre, wird von der FlintenUschi und ihren Bürokraten alles auf Links gedreht. Solange es ihren Vorteil nützt.
Bei seit gut 14 Jahren Bargeldlos und habe bis heute kein Problem damit, im Gegenteil, es ist eher erleichternd.
Wer so etwas schreibt, der macht klar wo er sich bewegt und wo er noch niemals gewesen ist. Bin sehr viel zwischen Norden und Görlitz, Husum und Bad Füssing oder Ahlbeck und Kandern unterwegs. Und da gibt es viele Orte, wo man ohne Bargeld als Reisender erledigt ist. Zwar wird die Anzahl der Dorfgaststätten immer kleiner, aber ohne Bargeld bist Du in 90% aufgeschmissen. Und auch in 50% meiner Unterkünfte ist Bargeld gefragt. Ganz zu schweigen vom Eintritt ins Kleinstadt- oder Dorfschwimmbad. 80% aller Bäcker die ich nutze akzeptieren nur Bargeld. Ein Fanatiker von FastFood und Aufbackzeugs gefertigt vor 6 Wochen in Polen bemerkt davon natürlich nichts.
Seid sehr vielen Jahren das erste mal Probleme gehabt mit Bargeld zu bezahlen, musste mit karte bezahlen um meinen neuen Führerschein zu bekommen. So eine Frechheit, ein alten Man schickten sie sogar extra nach hause die ec Karte zu holen.
Eine kurze Infosuche im Netz vor dem Termin hätte das Problem sofort gelöst.
Wer sich nicht informiert und dann jammert, ist am Ende selbst schuld.